"الحمراء للتأمين" تستعد لمرحلة جديدة من النمو والابتكار في سوق يعيد تشكيل نفسه
في ظل التحولات الاقتصادية والجيوسياسية التي تشهدها المنطقة، والتطور المتسارع في البيئة التشريعية والرقابية في العراق، يدخل قطاع التأمين العراقي مرحلة مفصلية تتطلب مزيداً من الصمود والابتكار وإعادة هيكلة السوق. وفي الوقت نفسه، تبرز فرص كبيرة أمام الشركات القادرة على التكيف والاستثمار في التكنولوجيا والمنتجات الجديدة.
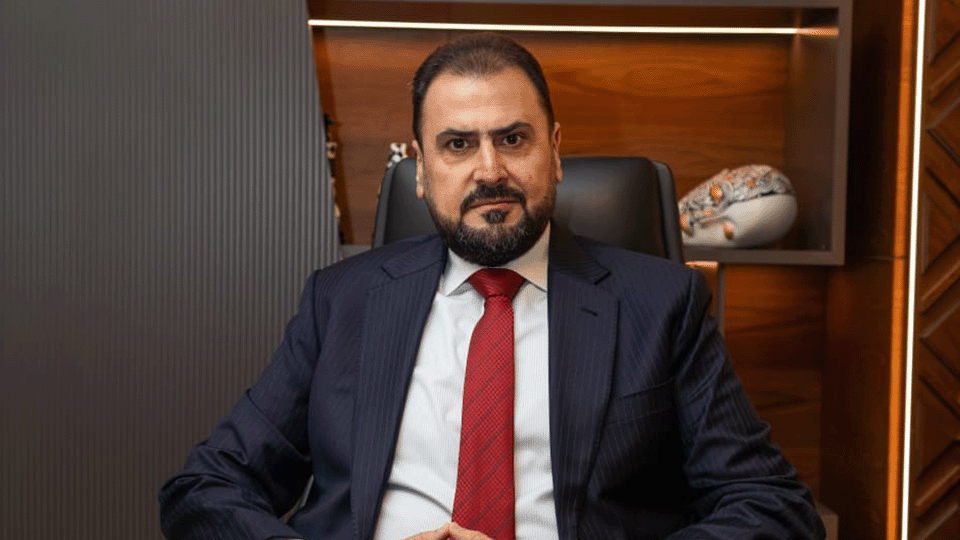
في هذا الحوار، يتحدث د. ياسر رؤوف، رئيس مجلس إدارة شركة الحمراء للتأمين، عن واقع سوق التأمين العراقي، وتأثير التطورات الجيوسياسية والاقتصادية، ومستقبل الإطار الرقابي، واحتمالات الاندماج والاستحواذ، وعلاقة السوق بمعيدي التأمين العالميين، إضافة إلى استراتيجية «الحمراء» في المنتجات والرقمنة وتطوير الكفاءات.
كيف تقرأون المشهد الحالي لقطاع التأمين العراقي في ظل التطورات الجيوسياسية والاقتصادية التي شهدتها المنطقة خلال الفترة الأخيرة؟ وإلى أي مدى أثرت هذه التطورات على توقعاتكم لنمو السوق؟
التحديات التي يواجهها قطاع التأمين في العراق اليوم ليست منفصلة عن التحديات التي يواجهها القطاع في المنطقة عموماً، وفي مقدمتها الوضع الجيوسياسي الذي أثر منذ نهاية الربع الأول وحتى الآن، وأوجد حالة من عدم وضوح الرؤية بالنسبة إلى مختلف القطاعات الاقتصادية.
وبكل تأكيد، انعكس ذلك على الأعمال بشكل عام والاستثمار بشكل خاص. وكان العراق من أكثر الدول تأثراً بهذه الظروف، ولا سيما في ظل تأثير إغلاق مضيق هرمز على صادرات النفط. فالاقتصاد العراقي يعتمد بنسبة تقارب 90% على صادرات النفط، وبالتالي فإن أي اضطراب في هذا المسار ينعكس بصورة مباشرة على المالية العامة للدولة وعلى النشاط الاقتصادي.
تأثير ذلك ظهر أيضاً في مشاريع البناء والإعمار واستمرارية تنفيذ المشاريع القائمة. والحقيقة أننا، لولا هذه الظروف، كنا نتوقع أداءً أفضل بكثير، خصوصاً أن التحسن الملحوظ في أداء السوق خلال السنوات الأربع الأخيرة، إلى جانب تطور القوانين والتعليمات وتحسن الضوابط الإدارية والفنية، كان يعطينا مؤشرات إيجابية جداً.
لكن في ظل الظروف الحالية، أعتقد أن الحفاظ على مستوى الأعمال وعدم التراجع بصورة كبيرة يمثل بحد ذاته نتيجة إيجابية. وفي النهاية، على الشركات أن تتكيف مع الظروف مهما كانت طبيعتها.
في أوقات الأزمات، عادةً ما تظهر الفوارق بين الشركات من حيث القدرة على الصمود. هل شهد السوق العراقي خروج شركات أو توقف بعضها عن العمل؟ وما الذي يميز الشركات القادرة على الاستمرار؟
الشركات الرصينة تكون دائماً أكثر قدرة على الصمود والتكيف مع الظروف المحيطة بها، سواء كانت ظروفاً داخل الدولة أو تطورات إقليمية ودولية.
في منطقتنا، وخصوصاً في الشرق الأوسط والعراق، تعلمنا أن الأزمات والهزات الاقتصادية والسياسية تتكرر كل عدة سنوات. ولذلك فإن إدارة المخاطر يجب أن تكون جزءاً أساسياً من استراتيجية أي شركة، وليس مجرد إجراء يتم اتخاذه عندما تقع الأزمة.
السوق العراقي كان ولا يزال في مرحلة من مراحل التطور، ولم يصل بعد إلى مستوى النضج الموجود في بعض الأسواق الإقليمية. ولذلك رأينا شركات تدخل السوق وأخرى تخرج منه، وشركات تتوقف مؤقتاً عن النشاط.
لكن في المقابل، هناك شركات أثبتت قدرتها على التكيف والاستمرار. وأعتقد أن السوق العراقي، رغم كل التحديات، يبقى من أكثر الأسواق الواعدة في المنطقة، وهذا ما يجعل اهتمام المستثمرين وشركات التأمين وإعادة التأمين به مستمراً.
شهد قطاع التأمين في العراق تطورات تشريعية ورقابية مهمة خلال السنوات الأخيرة. كيف تقيمون هذا المسار، وما الذي يحتاجه السوق لكي ينتقل إلى مرحلة أكثر نضجاً؟
الحكومة الحالية وضعت تطوير قطاع التأمين ضمن برنامج الإصلاح الحكومي، باعتباره جزءاً من تطوير القطاع المالي، وهناك لجنة تعمل على تطوير القطاع وطرح منتجات جديدة، من بينها التأمين على القروض والتأمين على الحياة.
وأعتقد أن التطور الذي شهده السوق خلال السنوات الأخيرة يعود بدرجة كبيرة إلى القوانين الجديدة والعمل الدؤوب الذي تقوم به هيئة الرقابة على التأمين.
كلما كان المشرع قوياً ومواكباً للتطورات العالمية، كانت لديه قدرة أكبر على ضبط الأسس الفنية والتسعير وملاحقة المخالفات، وبالتالي يصبح السوق أكثر نضجاً وقوة.
ونحن نشيد بالإجراءات التي اتخذها ديوان التأمين خلال السنوات الأخيرة، ونشجع على استمرارها وتوسيع صلاحياته ونفوذه، لأن وجود جهة رقابية قوية وفعالة هو أحد الأسس الرئيسية لنمو السوق بطريقة صحية ومستدامة.
هناك توجه لنقل هيئة الرقابة على التأمين إلى البنك المركزي العراقي. كيف تنظرون إلى هذه الخطوة، وهل يمكن أن تغير طبيعة الإشراف على القطاع؟
هناك قرار حكومي بنقل هيئة الرقابة على التأمين إلى البنك المركزي العراقي، والمشروع موجود حالياً لدى الجهات التشريعية.
في الحقيقة، كان طموحنا أن تكون هيئة التأمين مستقلة بصورة كاملة عن مختلف الجهات، ولكن إذا نظرنا إلى التجارب الإقليمية، نجد أن عدداً من الدول اتجه في السنوات الأخيرة إلى ربط الرقابة التأمينية بالبنك المركزي، ومن بينها الأردن والإمارات.
العراق يتجه في المسار نفسه، وأعتقد أن انتقال الديوان إلى البنك المركزي يمكن أن يمنحه مرونة أكبر في اتخاذ القرارات وسرعة أعلى في المتابعة والرقابة.
حالياً، الديوان جزء من وزارة المالية، وسرعة اتخاذ القرار ليست دائماً بالمستوى الذي يحتاجه قطاع يتطور بهذه السرعة. لذلك نأمل أن تؤدي الهيكلية الجديدة، في حال إقرارها، إلى رقابة أكثر فعالية وسرعة في اتخاذ القرارات، بما يتناسب مع التطور المطلوب في السوق.
التأمين أصبح جزءاً متكاملاً من النظام المالي العالمي، خصوصاً مع تشدد متطلبات مكافحة غسل الأموال والامتثال. كيف يستعد السوق العراقي لهذه المرحلة؟
بالتأكيد، وهذا أحد الأسباب الرئيسية التي تجعل وجود رقابة أكثر تكاملاً على القطاع أمراً مهماً.قطاع التأمين جزء أساسي من النظام المالي، وبالتالي فإن تنظيم العمليات المالية ومراقبة حركة الأموال والامتثال لمتطلبات مكافحة غسل الأموال وتمويل الإرهاب ومكافحة الفساد أصبحت جميعها عناصر أساسية في العمل التأميني الحديث.
وفي العراق، هناك بالفعل تعليمات وإجراءات تتم بالتنسيق بين ديوان التأمين والبنك المركزي والجهات التشريعية، بهدف تعزيز متطلبات الامتثال ومكافحة غسل الأموال والفساد.وأعتقد أن المرحلة المقبلة ستشهد مزيداً من التركيز على هذه الجوانب، بما يتوافق مع المعايير الدولية.
وماذا عن تطبيق معيار IFRS 17 في العراق؟ هل تعتقدون أن السوق أصبح جاهزاً لهذه الخطوة؟
هناك توجه من الدولة نحو تطبيق المعيار، ولكن من المبكر جداً الحديث عن امتثال كامل لـIFRS 17 في العراق.
بعض الدول المجاورة، مثل الأردن، قطعت شوطاً متقدماً في هذا المجال، لكن القطاع المالي والمصرفي والتأميني فيها أكثر نضجاً، والشركات مؤسسة بطريقة أكثر وضوحاً، كما أن البنك المركزي الأردني يتمتع بقدرات رقابية وتنظيمية قوية.
في العراق، لا تزال هناك تحديات مرتبطة بالأنظمة المحاسبية والضريبية والجمركية، وبالتالي فإن عملية الانتقال أكثر تعقيداً.
في «الحمراء للتأمين» لدينا القدرة على تبني IFRS 17، لكن حتى مع ذلك، سنحتاج في المرحلة الحالية إلى التعامل بالتوازي مع النظام الحسابي الموحد المعتمد في العراق. ولذلك فإن الانتقال يحتاج إلى وقت وإعداد تدريجي على مستوى القطاع ككل.
هل يؤثر عدم التطبيق الكامل لـIFRS 17 على علاقة شركات التأمين العراقية بمعيدي التأمين الدوليين؟ وهل ما زال هناك اهتمام عالمي بالسوق العراقي؟
معيدو التأمين العالميون أصبحوا متأقلمين مع العمل في الأسواق التي لم تصل بعد إلى مرحلة الامتثال الكامل للمعايير الجديدة، وهناك نوع من التفاهم حول طبيعة المرحلة التي يمر بها العراق.
والحقيقة أن العراق يعتبر من أكثر الأسواق قابلية للتطور في المستقبل، ولذلك فإن الكثير من معيدي التأمين مستعدون لتحمل بعض الصعوبات الحالية بهدف الحفاظ على وجودهم في السوق وانتظار مرحلة النمو المقبلة.
نلاحظ كل عام اهتماماً متزايداً من كبار معيدي التأمين الذين كانوا في السابق أكثر تحفظاً تجاه السوق العراقي.
وفي «الحمراء للتأمين»، لدينا علاقات قوية مع سوق إعادة التأمين العالمي، وهناك إحدى أكبر شركات إعادة التأمين العالمية تحتفظ بأكثر من 50% من اتفاقيات إعادة التأمين الخاصة بالشركة، وهذا يعكس مستوى الثقة الذي يمكن أن يصل إليه السوق العراقي عندما تعمل الشركات وفق أسس مهنية ورصينة.
إلى أي مدى تطورت القطاعات المساندة للتأمين في العراق، مثل وساطة التأمين وإعادة التأمين وشركات TPA والتكنولوجيا التأمينية؟
من النقاط الإيجابية في تطور السوق أن المشرع بدأ ينظر إلى منظومة التأمين ككل، وليس إلى شركات التأمين فقط.
تم إصدار تعليمات تنظم عمل شركات TPA ووسطاء التأمين ووسطاء إعادة التأمين، كما تم تنظيم بعض جوانب التكنولوجيا التأمينية وإصدار الوثائق إلكترونياً.
ولا تزال هناك مجالات تحتاج إلى تشريعات حديثة، والديوان يعمل على تطويرها.
هذه العملية أدت إلى حركة صحية داخل السوق. الشركات المنظمة استفادت من التغييرات وأصبحت أكثر قدرة على التكيف، بينما وجدت الشركات الأقل تنظيماً نفسها أمام ضرورة تطوير أنظمتها واللحاق بالتغييرات.وأعتقد أن هذه المرحلة ضرورية لبناء سوق أكثر احترافية واستدامة.
يوجد اليوم أكثر من 40 ترخيصاً لشركات تأمين في العراق، بينما عدد الشركات التي تمارس النشاط فعلياً أقل من ذلك. هل تعتقدون أن السوق يعاني من كثرة الشركات؟ وهل تؤيدون عمليات الاندماج والاستحواذ؟
سهولة الحصول على تراخيص شركات التأمين بعد عام 2003، إلى جانب المتطلبات الرأسمالية المتواضعة آنذاك، كانت من الأسباب التي أدت إلى ارتفاع عدد الشركات.
اليوم توجد تراخيص لنحو 41 شركة تأمين، بينما الشركات التي تمارس النشاط فعلياً لا يتجاوز عددها نحو 30 شركة، تشمل شركات صغيرة ومتوسطة وكبيرة.
هذه المرحلة من الفوضى كانت متوقعة، لكن مع تطور التشريعات وزيادة متطلبات رأس المال والاحتفاظات والحوكمة وغيرها، سيبدأ السوق في فرز الشركات بصورة طبيعية.
الشركات الرصينة ستستمر، وبعض الشركات المتوسطة قد تجد أن الاندماج مع شركات أخرى هو الخيار الأفضل لتكوين كيانات أقوى، بينما قد تضطر بعض الشركات الصغيرة إلى الاندماج أو الخروج من السوق.
لذلك، أعتقد أنه خلال السنوات الخمس المقبلة قد نشهد سوقاً يضم نحو 20 شركة، لكنها ستكون شركات أقوى وأكثر قدرة على المنافسة.
بالانتقال إلى «الحمراء للتأمين»، كيف كانت نتائج الشركة خلال عام 2025 والنصف الأول من 2026؟ وهل تمكنتم من الحفاظ على زخم النمو الذي تحقق خلال السنوات السابقة؟
شهد الربع الأول من 2026 زيادة طفيفة في الأقساط، بينما شهد الربع الثاني انخفاضاً طفيفاً، وبالتالي حافظنا خلال النصف الأول من 2026 على مستوى الأقساط نفسه تقريباً الذي حققناه خلال الفترة ذاتها من عام 2025.
الأرباح كانت متقاربة أيضاً، نظراً إلى استمرار العمليات التشغيلية من دون تغييرات جوهرية.
لكن إذا نظرنا إلى عامي 2024 و2025، فقد حققنا طفرة نوعية في مختلف المؤشرات، ولذلك فإن الحفاظ على النتائج خلال النصف الأول من 2026، رغم الظروف التي مر بها السوق، يعتبر نتيجة جيدة بالنسبة لنا.
لطالما ارتبط اسم «الحمراء» بإطلاق منتجات جديدة في السوق العراقي. أين يقف الابتكار التأميني اليوم، وما المنتجات التي ترون أنها ستقود المرحلة المقبلة؟
الابتكار موجود، لكن التحدي الحقيقي هو قدرة السوق على استيعاب المنتجات الجديدة.
في «الحمراء للتأمين»، نحاول دائماً أن نكون متقدمين في مواكبة المخاطر الجديدة، خصوصاً أن طبيعة المخاطر نفسها تتغير، ومن