
لدينا في المصرف العراقي للتجارة – TBI ٣٩٥ مصرفاً مراسلاً حول العالم... ونستعد للتوجه نحو توسع إقليمي... والرياض محطتنا المقبلة
يؤدي المصرف العراقي للتجارة دوراً محورياً في تمويل التجارة الخارجية للعراق، مستنداً إلى شبكة واسعة من المصارف المراسلة وعلاقات مميزة مع مؤسسات مالية دولية. ومع التحولات التي يشهدها القطاع المصرفي العراقي، وخطط إعادة الهيكلة والتوجه المتسارع نحو المدفوعات الرقمية، يتطلع المصرف إلى توسيع حضوره محلياً وإقليمياً، بالتوازي مع تعزيز تمويل القطاعات المنتجة وجذب الاستثمارات الأجنبية.
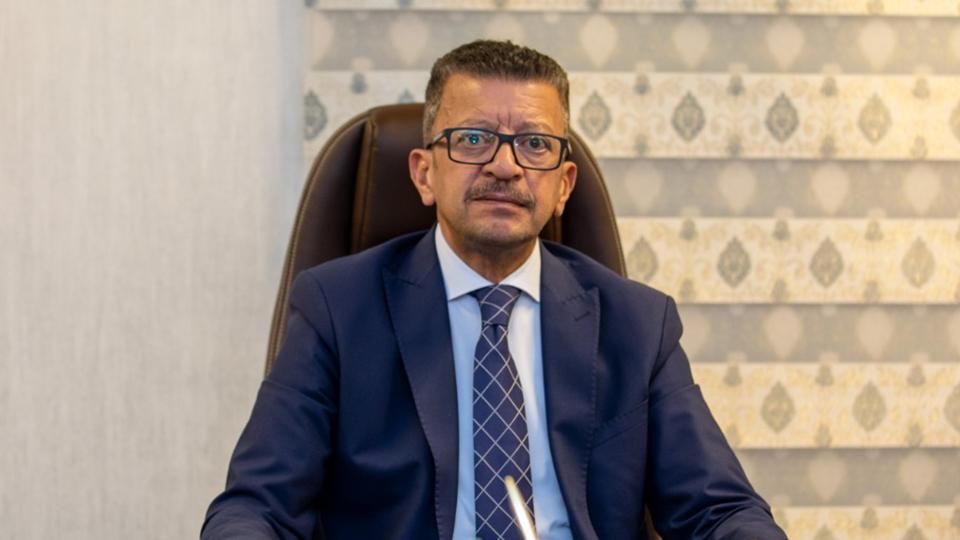
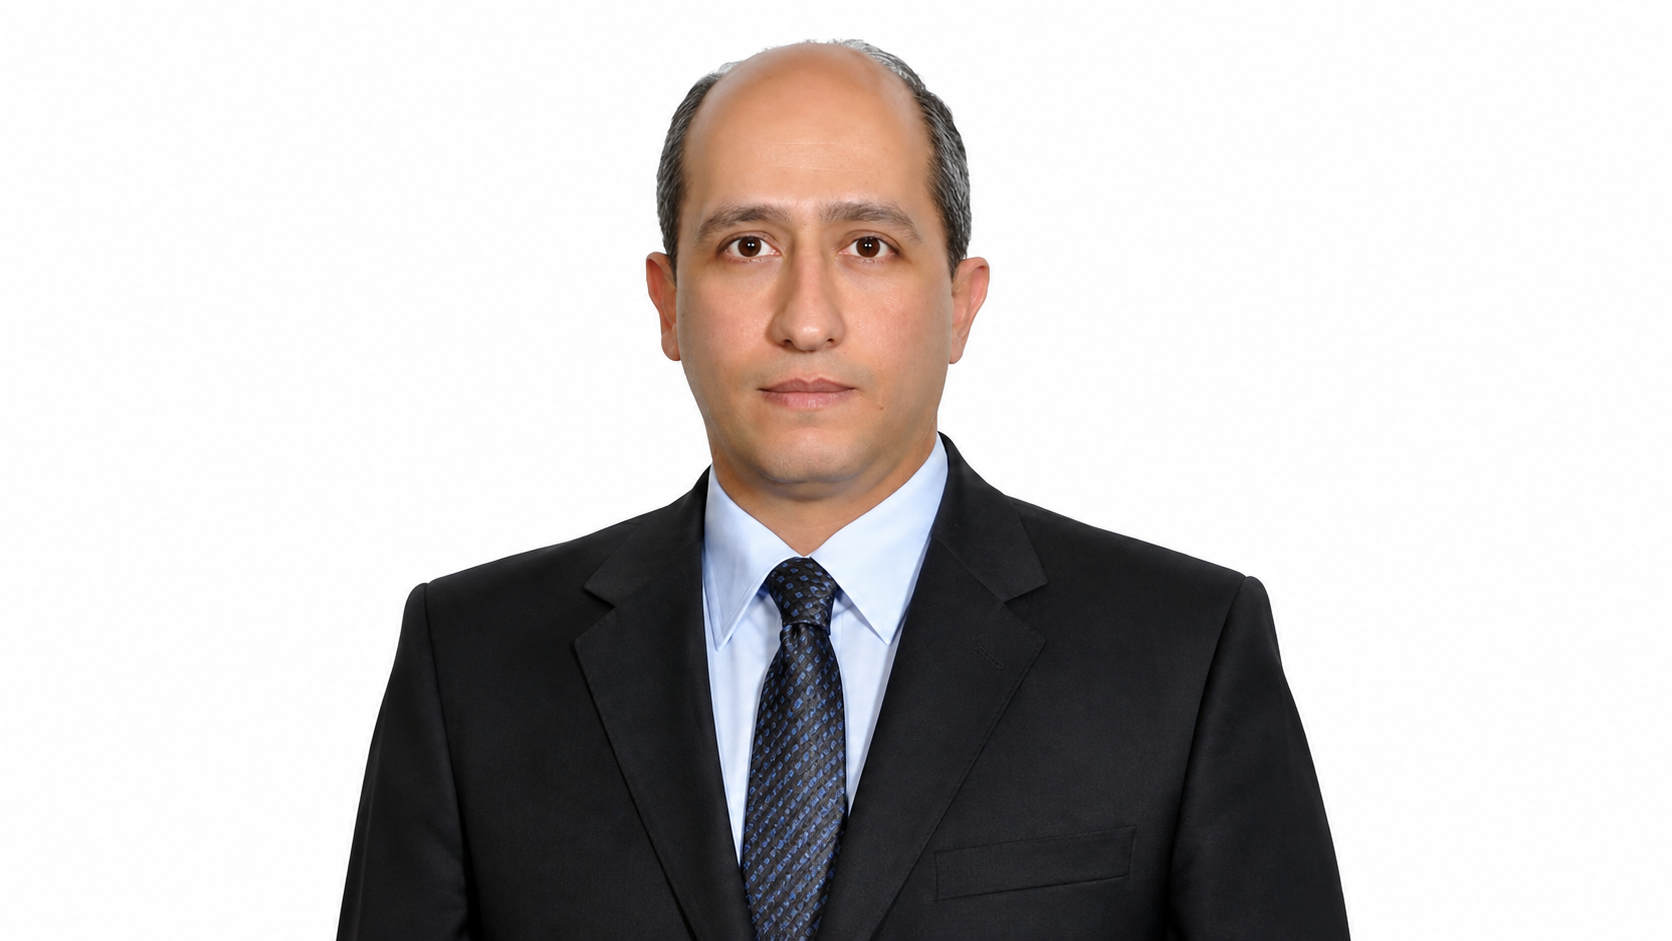
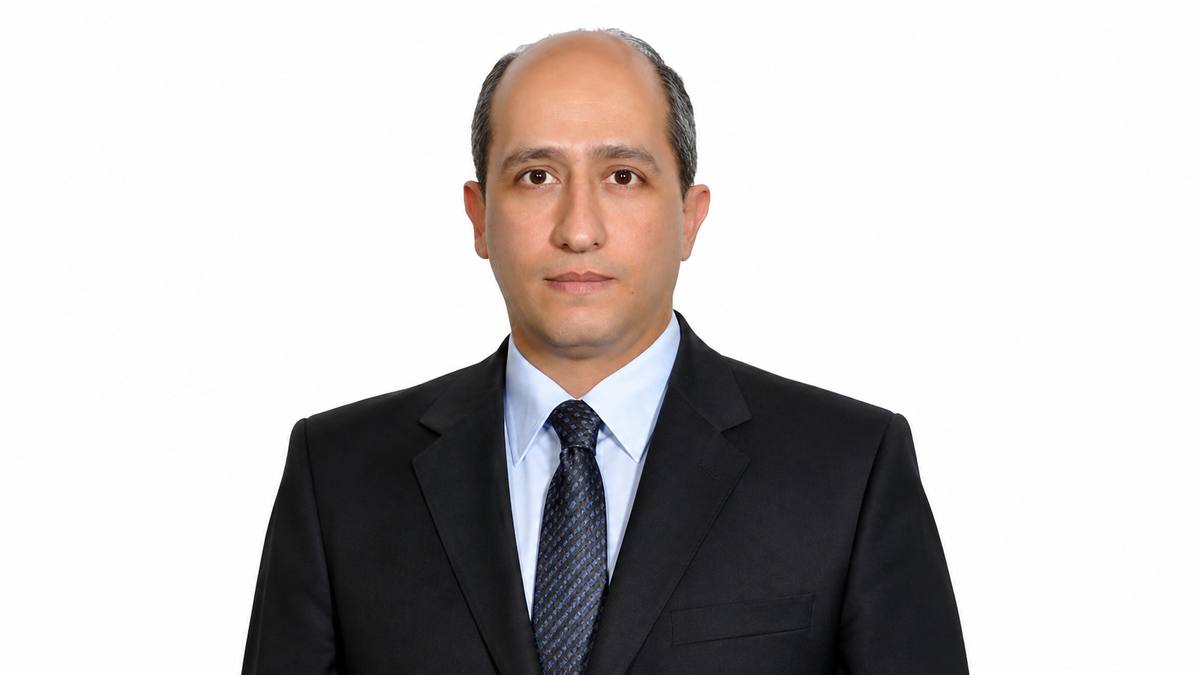
في هذا الحوار، يتحدث علي علوان، المدير العام للمصرف العراقي للتجارة، عن استراتيجية المصرف للمرحلة المقبلة، وإصلاح القطاع المصرفي العراقي، وتمويل القطاع الخاص، والتحول الرقمي، وخطط التوسع في المنطقة.
توليتم أخيراً منصب المدير العام للمصرف العراقي للتجارة، في مرحلة تشهد تحولات مهمة على المستويين المصرفي والاقتصادي في العراق. ما هو مشروعكم للمصرف، وما أبرز الأولويات التي تضعونها للمرحلة المقبلة؟
سنواصل النهج الذي يتبعه المصرف العراقي للتجارة في دعم توجهات الحكومة العراقية الرامية إلى تحقيق الاستقرار المالي والاقتصادي. وفي المرحلة المقبلة، سنركز بصورة خاصة على دعم القطاع الخاص، ولا سيما المشاريع الصناعية والقطاعات المنتجة، من خلال تقديم التسهيلات الائتمانية والقروض وغيرها من الخدمات المصرفية لرجال الأعمال والمستثمرين العراقيين، إلى جانب المساهمة في خلق بيئة أكثر جذباً للاستثمارات الأجنبية.
الهدف الأساسي هو المساهمة في تقليل الاعتماد على الاستيراد، وزيادة الصادرات، وتنويع مصادر الدخل، بما يخفف من اعتماد العراق على النفط كمصدر رئيسي للعملة الصعبة.
العراق غني بالموارد الطبيعية والإمكانات الاقتصادية، كما أنه عُرف تاريخياً كبلد زراعي وصناعي وتجاري، وشكّل ممراً مهماً للتجارة الدولية. ويأتي مشروع «طريق التنمية»، الذي يهدف إلى الربط بين آسيا وأوروبا، ليؤكد مجدداً الأهمية الاستراتيجية لموقع العراق.
ولا شك في أن الحروب والعقوبات والظروف الصعبة التي مر بها العراق تركت آثاراً كبيرة على مختلف القطاعات الاقتصادية، لكننا نشهد اليوم قدراً أكبر من الاستقرار، إلى جانب توجه حكومي واضح نحو دعم القطاع الخاص والتجار العراقيين، وهو ما يدفعنا في المصرف العراقي للتجارة إلى توسيع دورنا في تمويلهم وتقديم الخدمات المصرفية التي يحتاجون إليها.
منذ تأسيسه عام 2003، ارتبط اسم المصرف بالتجارة الخارجية للعراق. كيف تطور هذا الدور؟
تأسس المصرف العراقي للتجارة عام 2003، وكان الهدف الأساسي من إنشائه إدارة التجارة الخارجية للعراق، في وقت كان فيه البلد لا يزال خاضعاً لأحكام الفصل السابع والعقوبات الدولية.
وبعد تجاوز تلك المرحلة، حافظ المصرف على موقعه كأحد المصارف الأساسية في إدارة التجارة الدولية للعراق، وهو ما منحه بُعداً استراتيجياً وحضوراً دولياً مميزاً بين المصارف العاملة في السوق العراقية.
هذا الموقع يوفر لنا مرونة أكبر في التعامل مع المصارف والمؤسسات المالية العالمية، وكذلك مع مؤسسات ضمان الصادرات الدولية. واليوم نمتلك شبكة دولية تضم نحو 395 مصرفاً مراسلاً، وهو عنصر مهم في قدرتنا على تنفيذ العمليات التجارية والمالية الدولية.
هل استفاد المصرف من القيود المفروضة على تعامل عدد من المصارف العراقية بالدولار؟
في الأساس، كان جزءاً كبيراً من عمليات التمويل التجاري يُنفذ من خلال المصرف العراقي للتجارة، نظراً إلى امتلاكنا شبكة واسعة من المصارف المراسلة، فضلاً عن علاقاتنا المتميزة مع عدد من أبرز المؤسسات المصرفية العالمية، من بينها JPMorgan وCitibank وغيرها.
هذه العلاقات تمنحنا مرونة أكبر في التعامل، وتساعدنا على خفض تكاليف العمليات وتعزيز مستوى الثقة في تعاملاتنا الدولية.
أما المصارف الأخرى، فلدى بعضها اليوم تحدياتها وظروفها الخاصة، لكننا في الوقت نفسه حريصون على دعم المصارف المحلية والمساهمة في تطوير القطاع المصرفي العراقي ككل.
لكن القطاع المصرفي العراقي لا يزال يشهد هيمنة واضحة للمصارف الحكومية على الحصة الأكبر من السوق. كيف يمكن تحقيق توازن أكبر مع المصارف الخاصة؟
يسعى البنك المركزي العراقي إلى تحقيق توازن بين المصارف الحكومية والمصارف الخاصة، وهناك دعم واضح لتطوير القطاع المصرفي الخاص. وفي المقابل، تحتاج بعض المصارف الخاصة إلى إعادة هيكلة وتعزيز قدراتها، بما يسمح لها بالاندماج بصورة أكبر في النظام المصرفي العالمي.
وأرى أن خطة إصلاح القطاع المصرفي التي أطلقها البنك المركزي العراقي بالتعاون مع المؤسسات الدولية، بهدف إعادة تنظيم عمل المصارف وفق المعايير الدولية، تشكل خطوة مهمة جداً.
يوجد في العراق اليوم نحو 80 مصرفاً، تشمل المصارف الحكومية والخاصة وفروع المصارف الأجنبية، وهو عدد كبير قياساً بحجم السوق. وأعتقد أن من بين المسارات المهمة في عملية إعادة الهيكلة تشجيع عمليات الاندماج، ورفع رؤوس الأموال، وتعزيز قدرة المصارف على الدخول في تمويل المشاريع المحلية.
وفي الوقت نفسه، يتعين على المصارف المحلية مواصلة تطوير علاقاتها مع المؤسسات المصرفية الإقليمية والدولية، بما يعزز قدرتها التنافسية.
أين تقع المؤسسات الصغيرة والمتوسطة ضمن استراتيجية المصرف التمويلية؟
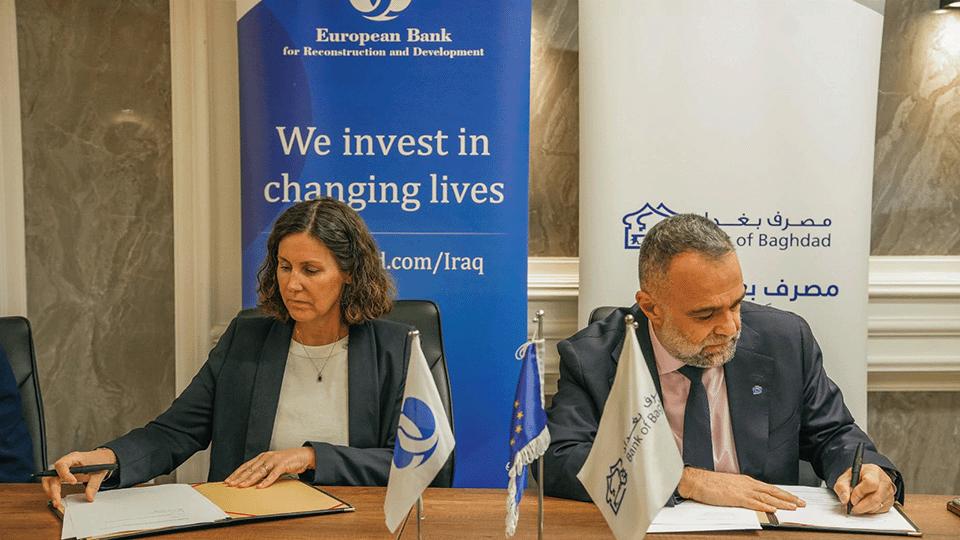
نحن ملتزمون بتعليمات البنك المركزي العراقي المتعلقة بدعم المؤسسات الصغيرة والمتوسطة، ولدينا خطط لتمويل هذا النوع من المشاريع بالتعاون مع البنك الدولي ومؤسسات أخرى مهتمة بتطوير هذا القطاع في العراق.
لكن طبيعة عمل المصرف العراقي للتجارة تجعله أكثر تخصصاً في تمويل المشاريع الكبرى، التي تتجاوز قيمة بعضها 100 مليون دولار.
ومع ذلك، عندما نجد فرصة مناسبة لدعم قطاع اقتصادي معين، والمساهمة في خلق فرص عمل للشباب وتمكينهم من اكتساب الخبرات، فلن نتردد في تقديم الدعم، حيث تمثل البطالة أحد أبرز التحديات التي تواجه الاقتصاد العراقي. فقد وصلت مؤسسات الدولة إلى مستويات مرتفعة من التوظيف، في وقت يتميز العراق بمعدل نمو سكاني مرتفع، ولذلك نحن بحاجة إلى اقتصاد قادر على خلق فرص عمل جديدة، وهنا تبرز أهمية القطاع الخاص والمشاريع المنتجة.
وماذا عن الخدمات المصرفية للأفراد؟ وهل تسعون إلى زيادة حضوركم في قطاع التجزئة المصرفية؟
لدينا أكثر من 30 فرعاً في العراق نقدم من خلالها مجموعة واسعة من الخدمات المصرفية للأفراد. ومن أولوياتنا أيضاً تطوير منظومة الدفع الإلكتروني، انسجاماً مع توجهات البنك المركزي والحكومة نحو تقليل الاعتماد على النقد.
هذا التحول يمثل تحدياً بالنسبة إلى العراق، لأن ثقافة المدفوعات الإلكترونية لم تصل بعد إلى المستوى الذي نطمح إليه. وعلى الرغم من النمو الذي شهده استخدام وسائل الدفع الرقمية خلال السنوات الأخيرة، لا يزال هناك مجال واسع للتطوير وزيادة معدلات الاستخدام.
إلى أي مدى أصبحت التكنولوجيا جزءاً من استراتيجية المصرف؟
تمثل التكنولوجيا محوراً أساسياً في تطوير خدماتنا. لدينا تطبيق للخدمات المصرفية عبر الهاتف المحمول نعمل على تطويره باستمرار، كما نقدم بطاقات مخصصة للشركات Corporate Cards، ونعمل على تشجيع العملاء على استخدام بطاقات Visa وMastercard بدلاً من الاعتماد على الدفع النقدي. ولدينا في هذا المجال تعاون ودعم من Visa بهدف توسيع قاعدة مستخدمي البطاقات الإلكترونية وتعزيز ثقافة المدفوعات الرقمية في السوق العراقية.
نشهد اهتماماً متزايداً من مصارف عربية وإقليمية ودولية بدخول السوق العراقية. هل تنظرون إلى ذلك كمنافسة أم كفرصة لتطوير القطاع؟
أرى أن دخول فروع المصارف العربية والأجنبية إلى العراق ظاهرة صحية وإيجابية جداً بالنسبة إلى القطاع المصرفي، لأن زيادة المنافسة تدفع جميع المصارف إلى تطوير منتجاتها وتحسين مستوى الخدمات المقدمة للعملاء.
السوق العراقية كبيرة، ولا تزال تمتلك القدرة على استيعاب مزيد من المؤسسات المصرفية المرموقة، كما أن عدداً من الاستثمارات المصرفية الجديدة يقوم على شراكات ومساهمات مع مصارف عراقية.
العمل المصرفي لم يعد يقتصر على تقديم منتج مالي؛ فتطوير الخدمات وتسويق المنتجات المصرفية أصبحا علماً قائماً بحد ذاته. ونحن نرحب بهذه المنافسة، ومستعدون لتقديم الدعم والتعاون مع المصارف المحلية وفروع المصارف الأجنبية العاملة في العراق، بما يخدم تطور القطاع ككل.
إلى أين يريد المصرف العراقي للتجارة أن يصل خلال السنوات المقبلة؟
طموحنا أن يكون المصرف العراقي للتجارة من بين المصارف الإقليمية المرموقة، ولدينا خطط واضحة للتوسع داخل العراق وخارجه.
وفي إطار توسعنا الإقليمي، نستعد لافتتاح فرع للمصرف في الرياض بالمملكة العربية السعودية، كما لدينا مكتب تمثيلي في أبوظبي، ونطمح إلى تحويله مستقبلاً إلى فرع.
وفي السوق المحلية، نحن متواجدون في معظم المحافظات العراقية، وسنواصل العمل على توسيع حضورنا وتطوير مروحة المنتجات والخدمات المصرفية التي نقدمها.
الهدف في النهاية هو بناء مصرف عراقي يتمتع بحضور محلي قوي، وفي الوقت نفسه يمتلك القدرة على المنافسة إقليمياً وتعزيز علاقاته مع المؤسسات المالية والمصرفية الدولية.